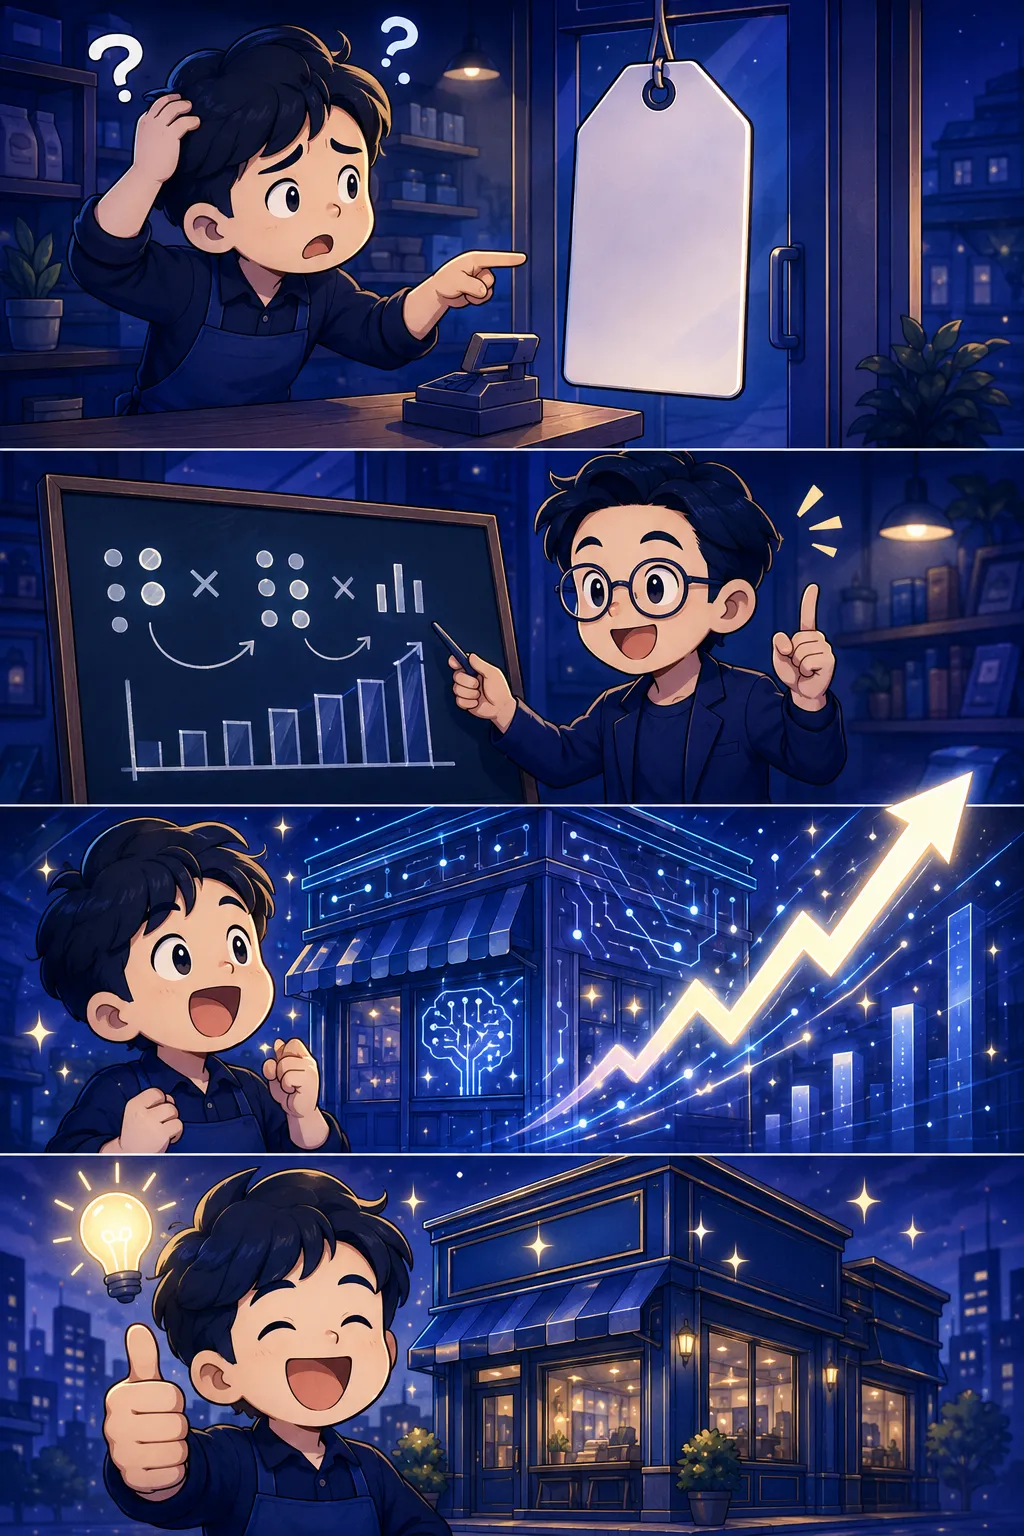
- 11컷: 작은 가게 사장님, 매출은 100만원인데 가게 가격은 왜 1000만원?
- 22컷: 전문가 등장! '미래 가능성×배수=기업 가치' 공식 칠판에 쓰기
- 33컷: AI 도입 후 같은 가게, 멀티플이 폭발적으로 올라가는 그래프 눈 휘둥그레
- 44컷: 사장님 엄지척! 'AI가 내 가게 가치를 몇 배로 키웠구나!' 깨달음
정의와 배경
EBITDA는 'Earnings Before Interest, Taxes, Depreciation and Amortization'의 약자로, 우리말로는 '세전·이자·감가상각 전 이익' 또는 '상각전영업이익'이라 한다. 순이익에서 이자비용·법인세·유형자산 감가상각(Depreciation)·무형자산 상각(Amortization)을 모두 제거함으로써, 자본구조나 세제 환경의 차이 없이 기업의 본질적인 영업 수익성을 파악하기 위해 고안된 지표다. 1980년대 미국의 레버리지드 바이아웃(LBO) 시장에서 부채 상환 능력을 평가하는 수단으로 보편화되었으며, 이후 글로벌 M&A·기업가치평가의 표준 지표로 자리 잡았다.
산출 방식과 주요 변형
가장 일반적인 산출 방식은 '영업이익(EBIT) + 감가상각비(D&A)'로, 손익계산서와 현금흐름표를 병행 참조해 계산한다. 실무에서는 일회성 비용이나 주식보상비용(SBC)을 추가로 제거한 'Adjusted EBITDA(조정 EBITDA)'가 더 자주 사용되며, 기업마다 조정 항목이 달라 비교 시 주의가 필요하다. AI 인프라 기업의 경우 GPU 서버 등 대규모 설비에 대한 감가상각이 크기 때문에, 순이익보다 EBITDA가 실제 현금창출력을 더 잘 반영한다는 점에서 투자자 커뮤니케이션에서 핵심 지표로 부각된다.
기업가치 산정(멀티플)과의 관계
EBITDA는 기업가치(EV, Enterprise Value)와 결합해 'EV/EBITDA 멀티플'로 표현되며, 이는 M&A·투자 심사에서 가장 보편적으로 쓰이는 밸류에이션 배수다. 동종 업계 평균 멀티플 대비 특정 기업의 배수가 상승하는 현상을 '리레이팅(Re-rating)'이라 하는데, AI 전환기에 데이터센터·클라우드·반도체 기업들이 이익 성장 기대감으로 EV/EBITDA 멀티플이 크게 높아진 사례가 대표적이다. 반대로 성장 모멘텀이 약화되거나 경쟁이 심화되면 멀티플이 하락하는 '디레이팅(De-rating)'이 발생하므로, 정책·투자 실무자는 EBITDA의 절대 수준뿐 아니라 멀티플 변동 추이도 함께 모니터링해야 한다.
활용 시 유의사항
EBITDA는 감가상각을 제외하기 때문에 설비투자(CapEx) 부담이 큰 산업에서는 실제 잉여현금흐름(FCF)을 과대평가할 위험이 있다. 따라서 AI 인프라처럼 지속적인 대규모 투자가 필요한 분야에서는 EBITDA에서 CapEx를 차감한 'EBITDA-CapEx' 또는 잉여현금흐름을 병행 검토하는 것이 바람직하다. 또한 회계기준(IFRS·GAAP)이나 기업별 조정 항목 정의에 따라 수치가 달라질 수 있으므로, 공시 재무제표의 주석과 조정 내역을 반드시 확인해야 한다.
※ 본 상세 설명은 용어집 데이터를 토대로 AI가 생성했습니다. 정확한 내용은 원문 출처를 우선하세요.